아낌e보금자리론 중도상환수수료는 대출 실행일부터 3년 안에 원금을 미리 갚을 때만 붙습니다. 계산식은 「조기상환원금 × 수수료율 × (3년 − 경과일수) ÷ 3년」이고, 2025년 4월 1일 변경 이후 수수료율 상한은 0.5%입니다. 3년이 지난 뒤에 갚으면 수수료가 없습니다.
핵심만 먼저
- 수수료는 실행 후 3년 이내 조기상환분에만 부과되고, 남은 기간에 비례해 매일 줄어듭니다.
- 수수료율은 대출 시점에 따라 다릅니다: 최대 1.2%, 0.9%, 0.7%, 현재 0.5%.
- 예시: 0.5% 상품을 1년 쓰고 5,000만 원을 갚으면 약 16만 7천 원입니다.
- 신청일 기준 사회적배려층 우대금리 대상자는 수수료가 면제됩니다(2025년 4월 1일 이후 접수분).
목차
내 대출의 중도상환수수료율 확인하기
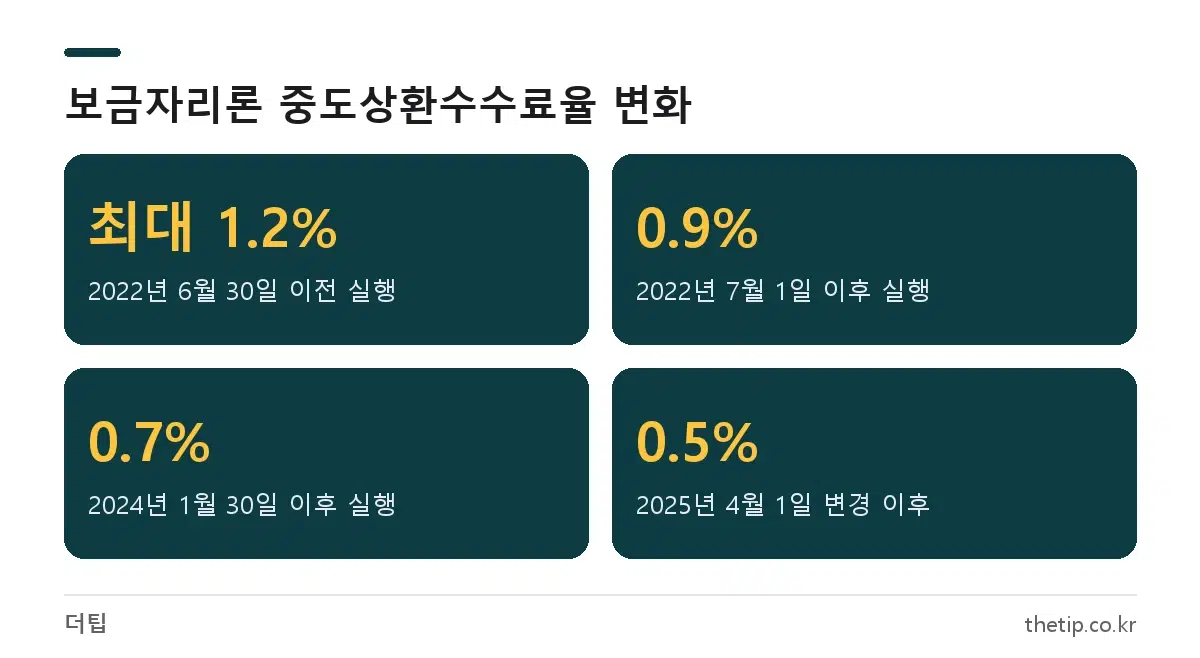
보금자리론 수수료율은 몇 차례 내려갔습니다. 지금 신규 상품 기준이 아니라 내 대출이 언제 실행·접수됐는지에 따라 적용 수수료율이 정해지므로, 약정서나 한국주택금융공사 인터넷 금융서비스에서 실행일을 먼저 확인하세요.
| 대출 시점 | 중도상환수수료율(상한) |
|---|---|
| 2022년 6월 30일 이전 실행 | 최대 1.2% |
| 2022년 7월 1일 이후 실행 | 0.9% |
| 2024년 1월 30일 이후 실행 | 0.7% |
| 2025년 4월 1일 변경 이후 | 0.5% |
2025년 4월 인하는 금융위원회가 2025년 2월 가계부채 관리방안에서 발표한 보금자리론 개편 내용으로, 0.7%였던 수수료율이 0.5%로 낮아졌습니다. 내 계좌에 어느 기준이 적용되는지 애매하다면 주택금융공사 고객센터(1688-8114)에 문의하는 것이 가장 정확합니다.
중도상환수수료 계산식
보금자리론 수수료는 ‘슬라이딩 방식’입니다. 상한 수수료율을 그대로 받는 게 아니라, 3년 중 남은 기간의 비율만큼만 부과됩니다.
중도상환수수료 = 조기상환원금 × 수수료율 × (3년 − 대출 경과일수) ÷ 3년
여기서 나누는 기준은 대출 만기(30년 등)가 아니라 3년입니다. 예전 글 중에는 대출기간 전체를 분모로 넣은 계산이 돌아다니는데, 이렇게 하면 금액이 크게 틀어집니다. 실제로 2021년 주택금융공사 안내에서도 최대 1.2% 상품의 1년 경과 시점 수수료율을 0.8%로 설명했는데, 1.2% × 2/3와 같은 값입니다.
금액별 계산 예시
3년을 1,095일로 보고 계산한 예시입니다. 실제 부과액은 실제 경과일수로 계산되므로 몇백 원~몇천 원 차이가 날 수 있습니다.
| 상황 | 계산 | 수수료 |
|---|---|---|
| 0.5% 상품, 1년 경과, 5,000만 원 상환 | 5,000만 × 0.5% × 730/1,095 | 약 166,667원 |
| 0.5% 상품, 2년 경과, 5,000만 원 상환 | 5,000만 × 0.5% × 365/1,095 | 약 83,333원 |
| 0.7% 상품, 1년 경과, 1억 원 상환 | 1억 × 0.7% × 730/1,095 | 약 466,667원 |
| 0.9% 상품, 1년 경과, 5,000만 원 상환 | 5,000만 × 0.9% × 730/1,095 | 약 300,000원 |
| 어느 상품이든 3년 경과 후 상환 | 남은 기간 0 | 0원 |
같은 금액이라도 몇 달만 기다리면 수수료가 꽤 줄어듭니다. 큰 금액을 갚을 계획이라면 3년이 되는 날짜를 먼저 계산해 보고 시점을 잡는 편이 유리합니다.
수수료가 면제되는 경우
- 대출 실행일부터 3년이 지난 뒤 원금을 상환하는 경우
- 신청일 기준 사회적배려층 우대금리 적용 대상자(2025년 4월 1일 이후 신청 접수분)
- 매월 내는 약정 원리금(정상 분할상환분)은 중도상환이 아니므로 수수료 대상이 아님
2025년 4월 이전 접수분의 면제 대상(다자녀·한부모·장애인 가구 등)은 당시 약정 조건을 따르므로, 대출약정서나 고객센터에서 본인 계좌 기준으로 확인해야 합니다.
아낌e보금자리론 중도상환 방법
아낌e보금자리론은 은행 창구가 아니라 주택금융공사 인터넷 금융서비스의 가상계좌로 상환하는 방식이 기본입니다.
- 한국주택금융공사 인터넷 금융서비스에 접속해 인증서로 로그인합니다.
- 대출 계좌조회에서 실행일, 잔액, 적용 수수료율을 확인합니다.
- ‘가상계좌 상환’ 메뉴에서 일부 상환 또는 전액 상환을 선택하고 금액을 입력합니다.
- 화면에 표시된 원금·이자·중도상환수수료 합계를 확인합니다.
- 발급된 가상계좌로 안내된 금액을 이체하면 상환이 완료됩니다.
가상계좌 이용 시간은 입금 은행과 계좌 상태(양수 전·후 등)에 따라 다를 수 있으니 상환 화면의 안내를 따르세요. 이 화면에서 보이는 수수료가 실제 부과액이므로 위 계산식은 사전 예상용으로 쓰면 됩니다.
갚기 전에 따져볼 것
다른 대출로 갈아타려는 경우에는 수수료와 금리 차이로 줄어드는 이자를 비교해야 합니다. 예를 들어 1억 원에 대해 금리가 0.5%p 낮아지면 연 이자가 약 50만 원 줄어드는데, 0.5% 상품을 1년 쓴 시점의 수수료는 약 33만 원입니다. 이처럼 1년 안에 수수료를 회수할 수 있는지가 판단 기준이 됩니다.
새 대출을 받는다면 DSR 한도도 함께 봐야 합니다. 계산 방법은 DSR 계산 방법 글에 정리해 두었습니다. 아낌e보금자리론을 새로 신청할 계획이라면 아낌e보금자리론 신청 방법도 참고하세요.
자주 묻는 질문
보금자리론 중도상환수수료는 몇 년 지나면 없어지나요?
대출 실행일부터 3년이 지나면 없습니다. 3년 안에서는 남은 일수에 비례해 매일 조금씩 줄어듭니다.
계산할 때 대출기간 30년을 분모로 넣어야 하나요?
아닙니다. 분모는 수수료 부과 기간인 3년입니다. 만기를 분모로 넣으면 실제보다 훨씬 큰 금액이 나옵니다.
일부만 갚아도 수수료가 붙나요?
네. 3년 안에 약정 원리금 외에 추가로 갚는 원금이 있으면 그 금액만큼 수수료가 계산됩니다. 매달 내는 정상 상환분은 해당되지 않습니다.
2023년에 받은 대출도 0.5%가 적용되나요?
수수료율은 대출 시점 기준이라 2024년 1월 30일 이전 실행분은 0.9% 기준이 적용됩니다. 정확한 적용률은 인터넷 금융서비스 계좌조회나 고객센터(1688-8114)에서 확인하세요.
2026년 10월 기준 한국주택금융공사 인터넷 금융서비스, 아낌e보금자리론 상품 공시(KB국민은행 게시, 유효기간 2025.11.20~2027.10.31), 금융위원회 개편 관련 보도를 확인해 정리했습니다.