2026년 10월 27일 금리 비교 사이트 뱅보드 집계에서 우대조건 없이 받을 수 있는 파킹통장 기본금리는 다올저축은행 ‘Fi 쌈짓돈Ⅲ 통장’이 연 5.00%(세전)로 1위였고, 2~5위 저축은행 상품은 연 3.30~3.50%였습니다. 같은 시기 토스뱅크 통장은 연 1.0% 수준이라, 금리만 보면 저축은행 파킹통장이 크게 앞섭니다.
다만 순위표의 숫자만 보고 고르면 손해를 볼 수 있습니다. 높은 금리가 일정 금액까지만 붙는 상품이 많고, 금리는 은행이 언제든 바꿀 수 있습니다. 예금자보호 한도는 2025년 9월 1일부터 금융회사별 1인당 1억 원(원금+이자)으로 올랐습니다.
핵심만 먼저
- 2026년 10월 27일 기본금리 1위: 다올저축은행 Fi 쌈짓돈Ⅲ 연 5.00%(세전)
- 저축은행 상위권은 연 3%대, 토스뱅크 통장은 연 1.0%(2026년 6월 공식 안내)
- 예금자보호는 2025년 9월부터 은행별 1인당 1억 원까지
- 이자에는 15.4%가 원천징수되고, 최고금리 적용 한도부터 확인해야 합니다
목차
파킹통장 순위 (2026년 10월 기본금리 기준)
아래 표는 뱅보드가 2026년 10월 27일 18시 30분 기준으로 집계한 1금융권·저축은행 파킹통장 중 우대조건이 없는 기본금리 상위 5개입니다. 우대금리를 더한 최고금리가 아니라 별다른 조건 없이 받는 금리라서 실제 체감 금리에 더 가깝습니다.
| 순위 | 상품명 | 금융회사 | 기본금리(연, 세전) |
|---|---|---|---|
| 1 | Fi 쌈짓돈Ⅲ 통장 | 다올저축은행 | 5.00% |
| 2 | OK대박통장 비즈플러스 | OK저축은행 | 3.50% |
| 3 | 더드리고 입출금통장 | 대신저축은행 | 3.40% |
| 4 | The프리미엄 멤버십 파킹통장 | 예가람저축은행 | 3.31% |
| 5 | 예스파킹통장 | 키움예스저축은행 | 3.30% |
표에 나온 상품의 금리 적용 한도와 가입 대상은 이 집계에 나와 있지 않습니다. 예를 들어 상품명에 ‘비즈’가 붙은 상품은 개인이 아닌 사업자용일 수 있으니 공식 안내에서 확인이 필요합니다. 금리가 수시로 바뀌므로 가입 직전 은행 앱이나 공시 화면에서 한 번 더 보는 게 안전합니다.
은행 종류별 파킹통장 금리 차이
2023년 초에는 인터넷은행 파킹통장도 연 2~3%대였지만, 2026년에는 차이가 많이 벌어졌습니다. 토스뱅크는 공식 안내에서 토스뱅크 통장 금리를 연 1.0%(2026년 6월 기준, 세전)로 밝히고 있고, 나눠모으기 통장은 이보다 조금 높은 수준으로 안내됩니다.
| 구분 | 금리 수준(2026년) | 특징 |
|---|---|---|
| 저축은행 파킹통장 | 기본 연 3%대, 일부 연 5% | 금리 높음, 고금리 구간 한도가 있는 상품 많음 |
| 인터넷은행 통장 | 연 1%대(토스뱅크 통장 연 1.0%) | 앱 이용 편리, 금액 구간 없이 같은 금리 |
| 시중은행 입출금통장 | 연 0%대가 일반적 | 우대금리 조건이 까다로운 편 |
| 증권사 CMA(참고) | 상품별 상이 | 종금형을 빼면 예금자보호 대상 아님 |
기존에 많이 언급되던 “파킹통장은 CMA보다 금리가 높다”는 말은 항상 맞지 않습니다. 둘의 결정적인 차이는 금리보다 보호 여부입니다. 파킹통장은 예금자보호 대상이고, CMA는 종금형을 제외하면 보호되지 않습니다.
최신 파킹통장 순위 직접 확인하는 곳
순위는 주 단위로도 바뀝니다. 가입 직전에는 아래 순서로 확인하면 시간이 덜 듭니다.
- 저축은행중앙회 소비자포털에서 상품공시 → 입출금자유예금을 선택합니다.
- 저축은행별 기본금리, 최고금리, 이자지급방식을 비교합니다.
- ‘최고금리 적용 가능 금액’ 항목을 보고, 내가 넣을 금액에 몇 %가 붙는지 계산합니다.
- 후보 2~3개를 고른 뒤 각 저축은행 앱에서 현재 금리와 우대조건을 다시 확인합니다.
은행권 정기예금까지 함께 비교하려면 금융감독원 금융상품통합비교공시를 쓰면 됩니다. 저축은행 정기예금 순위는 저축은행 예금 금리 순위 비교법에 따로 정리해 두었습니다.
가입 전 꼭 확인할 조건
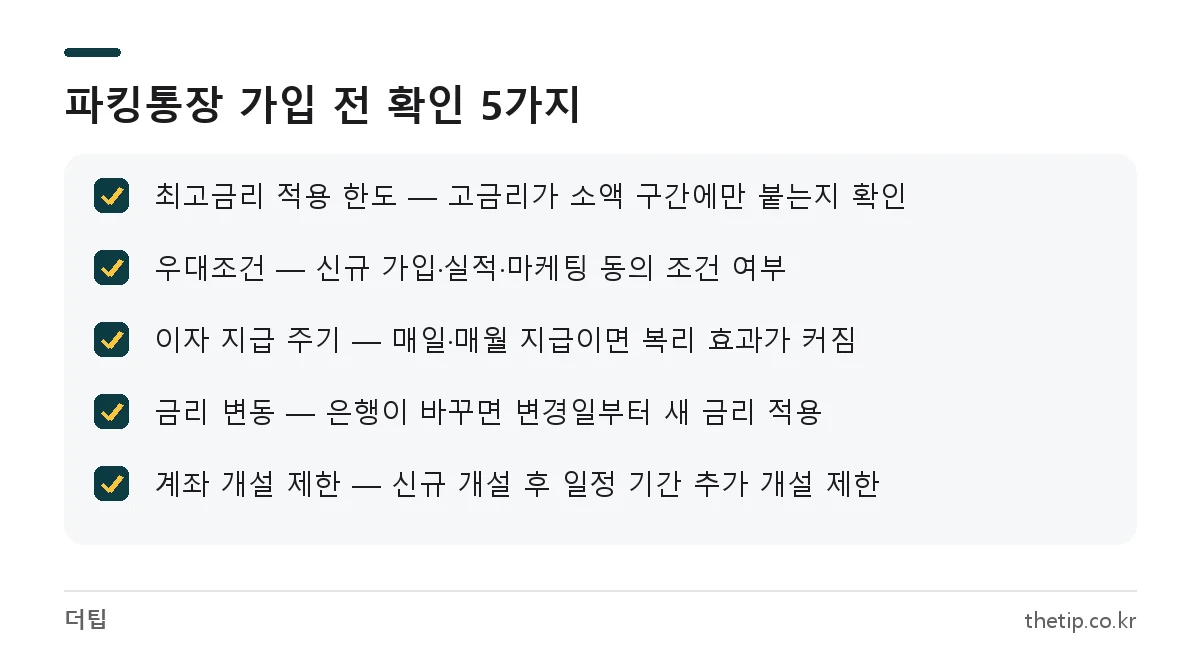
- 최고금리 적용 한도: 고금리가 50만 원, 100만 원처럼 소액 구간에만 붙고 초과분은 금리가 크게 떨어지는 상품이 있습니다.
- 우대조건: 마케팅 동의, 급여 이체, 카드 실적, 신규 가입 고객 한정 같은 조건이 붙었는지 봅니다.
- 이자 지급 주기: 매일·매월·분기 지급 등 상품마다 다르고, 자주 지급될수록 복리 효과가 조금 커집니다.
- 금리 변동: 파킹통장은 은행이 금리를 바꾸면 변경일부터 새 금리가 적용됩니다.
- 계좌 개설 제한: 입출금 계좌를 새로 만들면 일정 기간(통상 영업일 기준 20일 안팎) 다른 금융회사의 입출금 계좌 개설이 제한될 수 있습니다. 정확한 기간은 은행 안내를 확인해야 합니다.
예전 글에서 다뤘던 “5천만 원을 넘겨야 최고금리를 준다”는 구조는 일부 상품의 사례였습니다. 2026년에는 반대로 소액에만 고금리를 주는 상품이 더 흔하므로, 넣을 금액 기준으로 계산해 보는 것이 순위보다 중요합니다.
파킹통장 이자 계산 방법
파킹통장 이자는 하루 단위로 계산합니다. 토스뱅크의 경우 입금일부터 출금 전날까지를 이자 계산 기간으로 안내합니다. 기본 공식은 다음과 같습니다.
하루 이자 = 예치금 × 연 금리 ÷ 365
| 예치금·금리 | 하루 이자(세전) | 30일 이자(세전) | 30일 이자(세후, 15.4% 차감) |
|---|---|---|---|
| 100만 원, 연 1.0% | 약 27원 | 약 822원 | 약 695원 |
| 100만 원, 연 3.0% | 약 82원 | 약 2,466원 | 약 2,086원 |
| 1,000만 원, 연 3.0% | 약 822원 | 약 24,658원 | 약 20,860원 |
파킹통장 이자는 비과세가 아니어서 이자소득세 14%와 지방소득세 1.4%를 합친 15.4%가 원천징수됩니다. 위 표는 단리로 계산한 값이며, 매일·매월 이자를 지급해 복리가 붙는 상품은 실제 금액이 조금 더 많습니다.
예금자보호 1억 원, 어떻게 적용되나
2023년 글에서는 보호 한도를 5천만 원으로 안내했지만, 정부 안내에 따르면 2025년 9월 1일부터 1인당 1억 원으로 올랐습니다. 가입 시점과 관계없이 보호 대상 상품이면 1억 원까지 보호됩니다.
- 한도는 금융회사 한 곳 기준이며, 같은 은행의 예금·적금·파킹통장은 모두 합산합니다.
- 원금과 이자를 합쳐 1억 원입니다. 원금을 딱 1억 원 넣으면 이자분은 보호 범위를 넘습니다.
- 새마을금고·신협·지역농협 등 상호금융도 각 중앙회 기금으로 같은 1억 원 한도가 적용됩니다.
1억 원 이상을 넣어야 한다면 여러 금융회사에 나눠 예치하는 방법이 일반적입니다. 같은 저축은행에서 통장을 여러 개 만들어도 합산되므로 보호 범위가 늘어나지 않습니다.
파킹통장 활용법: 어떤 돈을 넣을까
파킹통장은 언제 쓸지 모르는 돈을 잠시 세워두는 용도에 맞습니다. 비상금, 3~6개월 안에 낼 세금·보험료, 투자 대기 자금, 전세 잔금처럼 날짜가 정해진 목돈이 대표적입니다.
반대로 1년 넘게 쓰지 않을 돈이라면 금리가 고정되는 정기예금이 더 나을 수 있습니다. 파킹통장은 금리가 내려가면 바로 이자도 줄지만, 정기예금은 가입 당시 금리가 만기까지 유지됩니다. 고금리 구간 한도가 작은 상품은 그 한도만큼만 넣고, 나머지는 금액 구간 없이 같은 금리를 주는 통장에 두는 식으로 나누는 방법도 있습니다.
자주 묻는 질문
파킹통장 순위 1위 상품은 어디인가요?
2026년 10월 27일 뱅보드 집계 기준 우대조건 없는 기본금리 1위는 다올저축은행 Fi 쌈짓돈Ⅲ 통장(연 5.00%, 세전)입니다. 적용 한도와 금리는 바뀔 수 있어 가입 전 다올저축은행 앱에서 확인이 필요합니다.
저축은행 파킹통장도 안전한가요?
저축은행 파킹통장도 예금자보호 대상이라 금융회사별 1인당 1억 원(원금+이자)까지 보호됩니다. 1억 원을 넘는 금액은 보호되지 않으니 나눠서 맡기는 게 좋습니다.
파킹통장 이자에도 세금이 붙나요?
네, 일반 과세 상품이라 이자에서 15.4%가 원천징수됩니다. 100만 원을 연 3%로 30일 두면 세전 약 2,466원, 세후 약 2,086원입니다.
파킹통장과 CMA 중 무엇이 나은가요?
원금 보호가 우선이면 예금자보호가 되는 파킹통장이 맞습니다. CMA는 종금형을 빼면 보호 대상이 아니고, 증권 투자 대기 자금을 둘 때 주로 씁니다.
2026년 10월 27일 기준 뱅보드 파킹통장 금리 집계, 토스뱅크 공식 안내, 정부의 예금자보호 한도 상향 안내, 저축은행중앙회 공시 방식을 확인해 정리했습니다.