u보금자리론과 아낌e보금자리론은 자격 조건, 대출 한도, 우대금리가 같은 상품입니다. 차이는 대출약정과 근저당권설정등기를 처리하는 방식에 있습니다. 아낌e는 이 과정을 전자로 처리하는 대신 금리가 만기별로 0.1%p 낮습니다. 2026년 10월 1일 공시 기준으로 10년 만기 금리는 u보금자리론이 연 5.00%, 아낌e보금자리론이 연 4.90%입니다.
핵심만 먼저
- 금리: 아낌e가 10년부터 50년까지 모든 만기에서 u보다 0.1%p 낮습니다(2026년 10월 공시 기준 아낌e 4.90~5.20%, u 5.00~5.30%).
- 약정·등기: 아낌e는 전자약정과 전자등기로 처리하고, u는 신청만 온라인으로 한 뒤 은행 영업점에서 서류를 내고 약정합니다.
- 자격·한도·우대금리는 같습니다. 주택가격 6억 원 이하, 한도는 기본 3.6억 원입니다.
- 등기필정보를 잃어버렸거나 후취담보 조건이라 전자등기를 할 수 없으면 영업점에서 진행해야 합니다.
목차
보금자리론 종류 3가지: u, 아낌e, t
보금자리론은 한국주택금융공사가 운영하는 장기 고정금리 주택담보대출입니다. 대출 상품은 하나인데, 신청하는 곳과 약정·등기 방식에 따라 세 가지로 나뉩니다.
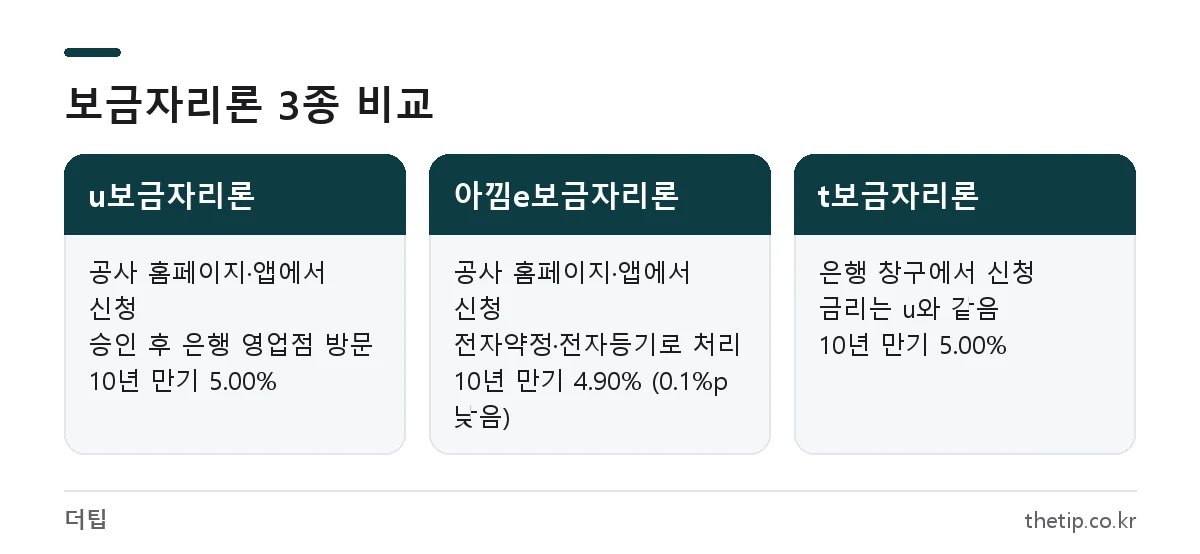
- u보금자리론: 한국주택금융공사 홈페이지나 앱에서 신청합니다. 공사 승인이 나면 은행 영업점에 가서 서류를 내고, 대출약정과 근저당권 설정 등기를 진행합니다.
- 아낌e보금자리론: 온라인 신청은 u와 같습니다. 다만 대출약정과 근저당권설정등기를 전자로 처리하고, 그 대가로 금리를 0.1%p 깎아 줍니다.
- t보금자리론: 은행 창구에 직접 가서 신청합니다. 금리는 u보금자리론과 같습니다.
세 상품 모두 신청 자격, 대출 한도, 우대금리 항목이 같습니다. 자격 요건은 아낌e보금자리론 자격 조건 글에 따로 정리해 두었습니다.
차이 1. 금리: 모든 만기에서 아낌e가 0.1%p 낮음
한국주택금융공사 금리 안내에는 “대출약정 및 근저당설정등기를 전자적으로 처리하지 않는 비대면(‘u’방식) 금리는 0.1%p 가산”이라고 나와 있습니다. 그래서 같은 사람이 같은 만기를 고르면 아낌e가 항상 0.1%p 낮습니다.
| 만기 | u보금자리론 | 아낌e보금자리론 | t보금자리론 |
|---|---|---|---|
| 10년 | 5.00% | 4.90% | 5.00% |
| 15년 | 5.10% | 5.00% | 5.10% |
| 20년 | 5.15% | 5.05% | 5.15% |
| 30년 | 5.20% | 5.10% | 5.20% |
| 40년 | 5.25% | 5.15% | 5.25% |
| 50년 | 5.30% | 5.20% | 5.30% |
표의 금리는 2026년 10월 1일 공시된 기본금리입니다. 우대금리는 반영하지 않았습니다. 신혼가구(0.3%p), 다자녀가구(2자녀 0.5%p, 3자녀 이상 0.7%p) 같은 우대금리는 최대 1.0%p까지 받을 수 있습니다. 아낌e의 전자약정 우대 0.1%p는 이 한도와 상관없이 추가로 붙습니다. 담보주택이 규제지역에 있으면 0.2%p가 가산됩니다.
예전에는 50년 만기를 고르면 두 상품의 금리가 같다는 안내가 있었습니다. 지금 공시에서는 50년 만기도 0.1%p 차이가 납니다. 금리는 공사가 매달 새로 공시하므로 신청하기 전에 한국주택금융공사 금리 안내에서 최신 값을 확인하세요. 40년과 50년 만기는 나이·혼인 여부 조건이 따로 있습니다.
차이 2. 대출약정·근저당 등기 처리 방식
금리 차이가 생기는 이유가 바로 이 부분입니다. u보금자리론은 공사 승인을 받은 뒤 은행 영업점에서 종이 서류로 대출약정을 맺고, 근저당권 설정 등기도 일반 방식으로 합니다. 아낌e는 약정을 전자서명으로 맺고 등기도 전자등기로 처리합니다. 서류와 인력이 덜 들어가는 만큼 금리를 낮춰 주는 구조입니다.
신청 단계에서 공사 홈페이지나 스마트주택금융 앱으로 소득·재직 서류를 스크래핑해 내는 기능은 두 상품 모두 쓸 수 있습니다. 서류를 자동으로 제출하는 기능만 놓고 보면 아낌e만 편하다고 하기는 어렵습니다. 실제 차이는 승인 이후에 영업점에 가느냐 마느냐에서 납니다.
차이 3. 은행 방문 여부와 진행 절차
아낌e는 은행 앱으로 대출 실행까지 마칠 수 있는 곳이 늘고 있습니다. 우리은행은 2025년 2월부터 우리WON뱅킹 앱으로 서류 제출, 대출약정, 등기 서명을 진행할 수 있게 했습니다. 케이뱅크(2025년 9월 출시)와 카카오뱅크도 앱 안에서 아낌e를 진행합니다. 아낌e를 신청하는 일반적인 흐름은 다음과 같습니다.
- 한국주택금융공사 홈페이지 또는 스마트주택금융 앱에 로그인한 뒤 보금자리론을 신청하고, 대출을 실행할 금융기관을 고릅니다.
- 공사 심사가 끝나 승인이 나면 문자나 알림톡으로 안내가 옵니다.
- 선택한 은행 앱에서 대출 조건을 확정하고 서류를 내거나 확인합니다.
- 전자약정을 맺고 등기 서명을 한 뒤 실행일을 예약합니다.
- 실행일에 대출금이 들어옵니다. 주택 구입 자금이라면 잔금일에 매도인 계좌로 바로 보내집니다.
u보금자리론은 1~2단계까지는 같습니다. 승인이 난 뒤에는 은행 영업점을 방문해 서류를 내고 약정해야 합니다. 신청 화면 단계별 설명은 아낌e보금자리론 신청 방법 글을 참고하세요. 은행마다 아낌e 취급 여부와 진행 절차가 다를 수 있으니, 금융기관을 고를 때 해당 은행 안내를 함께 확인하는 것이 좋습니다.
아낌e를 고를 수 없는 경우
금리만 보면 아낌e가 유리합니다. 하지만 전자등기가 안 되는 상황이면 영업점에서 진행해야 합니다. 은행 안내에 나오는 대표적인 경우는 두 가지입니다.
- 담보 주택의 등기필정보(옛 등기권리증)를 잃어버린 경우
- 후취담보 조건처럼 대출을 실행하는 시점에 전자등기를 할 수 없는 경우
이 밖에 어떤 경우에 전자등기가 안 되는지는 은행과 물건에 따라 다를 수 있습니다. 공사 고객센터(1688-8114)나 대출을 실행할 은행에 미리 물어보세요.
두 상품에 똑같이 적용되는 조건
| 항목 | 기준 |
|---|---|
| 담보주택 | 6억 원 이하 |
| 소득 | 부부합산 연 7,000만 원 이하(신혼가구 8,500만 원, 미성년 자녀 1명 9,000만 원, 다자녀가구 1억 원) |
| 주택 보유 | 무주택 또는 1주택(담보주택 제외) |
| 대출 한도 | 최대 3.6억 원(다자녀·전세사기피해자 4억 원, 생애최초 4.2억 원) |
| LTV / DTI | 최대 70%(아파트 기준) / 최대 60% |
| 신용 | CB점수 271점 이상 |
중도상환수수료 역시 상품 유형과 관계없이 같은 기준으로 매깁니다. 계산 방법은 아낌e보금자리론 중도상환수수료 계산 방법에 정리했습니다. 자세한 기준은 한국주택금융공사 보금자리론 상품 안내에서 확인할 수 있습니다.
0.1%p 차이, 실제 이자로는 얼마일까
대출 잔액이 3억 원이라면 0.1%p는 1년에 30만 원 정도입니다. 원리금을 갚을수록 잔액이 줄어 실제 차이도 줄어들지만, 30년 만기라면 모두 합쳐 수백만 원이 됩니다. 영업점에 가지 않아도 된다는 편의까지 생각하면, 전자등기에 걸림돌이 없는 한 아낌e를 고르지 않을 이유는 거의 없습니다.
자주 묻는 질문
u보금자리론과 아낌e보금자리론은 자격이나 한도도 다른가요?
다르지 않습니다. 소득, 주택가격, 한도, 우대금리 기준은 같습니다. 달라지는 것은 약정·등기를 처리하는 방식과 그에 따른 0.1%p 금리 차이뿐입니다.
50년 만기로 하면 금리가 같아지나요?
2026년 10월 공시 기준으로는 그렇지 않습니다. 50년 만기도 u가 5.30%, 아낌e가 5.20%로 0.1%p 차이가 납니다.
t보금자리론은 금리가 어떻게 되나요?
t보금자리론은 은행 창구에서 신청하는 방식이고, 금리는 u보금자리론과 같습니다. 아낌e보다는 0.1%p 높습니다.
아낌e도 은행에 한 번은 가야 하나요?
우리은행, 케이뱅크, 카카오뱅크처럼 앱으로 약정까지 진행하는 은행을 고르면 영업점에 가지 않아도 됩니다. 등기필정보를 잃어버렸거나 후취담보 조건이라면 영업점에 가야 합니다.
2026년 10월 기준 한국주택금융공사 보금자리론 상품 안내와 금리 공시(2026년 10월 1일), 은행별 아낌e 비대면 취급 안내를 확인해 정리했습니다.