파이어족(FIRE, Financial Independence, Retire Early)은 지출을 크게 줄이고 투자로 자산을 불려 정년보다 훨씬 일찍 일을 그만두려는 사람들입니다. 흔히 쓰는 기준은 연간 생활비의 25배를 모으고 매년 그 4% 정도만 꺼내 쓰는 방식입니다. 다만 이 4% 법칙은 은퇴 기간 30년을 가정한 연구에서 나온 숫자라, 40대 이전에 은퇴하면 더 보수적으로 잡아야 합니다.
한국에서 파이어족의 가장 큰 문제점은 세 가지입니다. 국민연금을 받기 전까지 수십 년의 소득 공백, 퇴직 후 지역가입자로 바뀌는 건강보험료, 그리고 은퇴 초반 폭락장을 만났을 때 자산이 빠르게 줄어드는 위험입니다.
핵심만 먼저
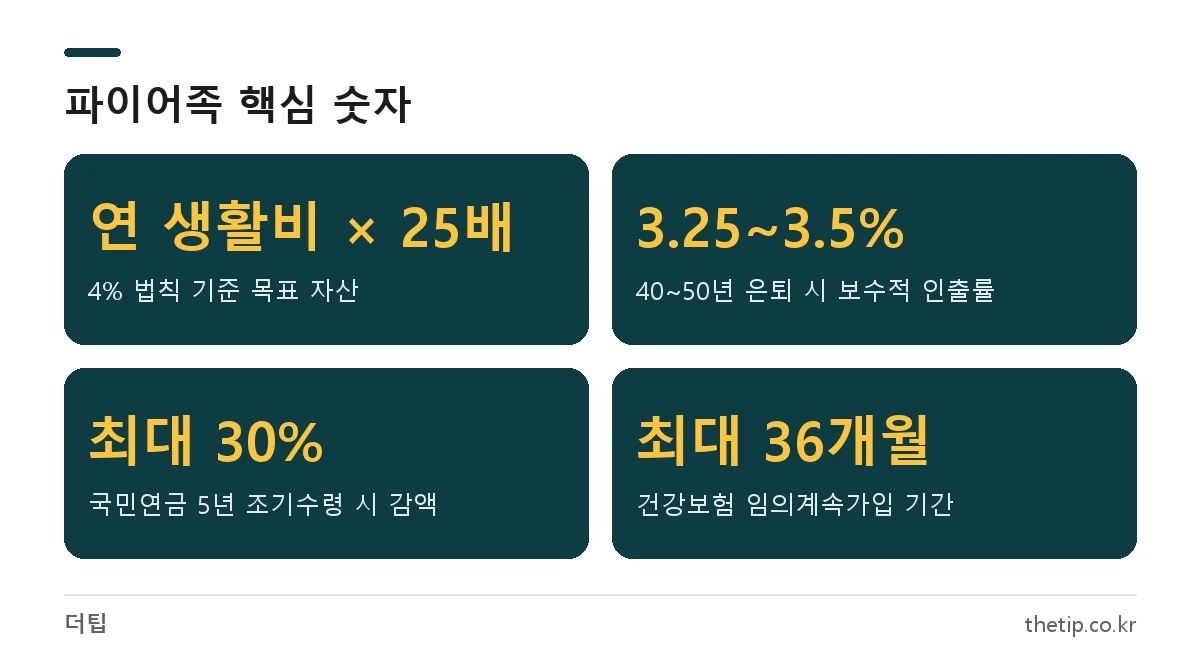
- 목표 자산은 연 생활비 × 25배(4% 인출)가 출발점이고, 조기 은퇴라면 3.25~3.5% 인출(약 29~31배)로 보수적으로 잡는 편이 안전합니다.
- 1969년생 이후는 국민연금이 65세부터 나옵니다. 60세에 앞당겨 받으면 최대 30% 깎인 금액이 평생 유지됩니다.
- 퇴직하면 건강보험이 지역가입자로 바뀌어 보험료가 오를 수 있습니다. 조건이 맞으면 임의계속가입으로 최대 36개월 직장 보험료 수준을 유지할 수 있습니다.
- 완전 은퇴 대신 일부 소득을 유지하는 바리스타 파이어 같은 방식도 많이 택합니다.
목차
파이어족 뜻과 유형
FIRE는 경제적 자립(Financial Independence)과 조기 은퇴(Retire Early)를 합친 말입니다. 직장 소득 없이도 자산에서 나오는 돈으로 생활비를 감당할 수 있게 되면 회사를 그만두는 것이 목표입니다. 일을 아예 안 한다는 뜻이라기보다, 생계를 위해 억지로 일하지 않아도 되는 상태에 가깝습니다.
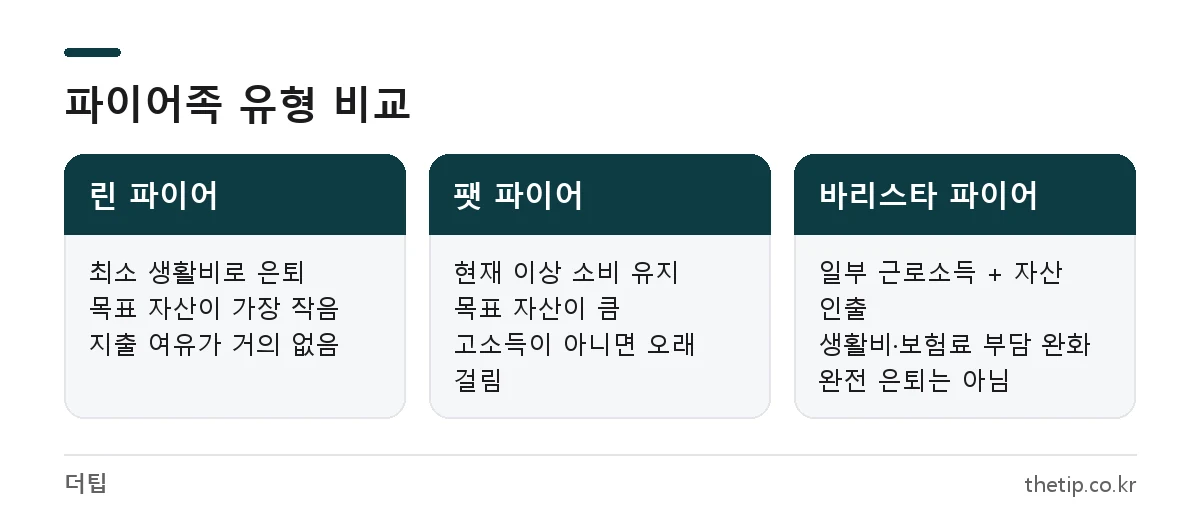
목표 생활 수준과 소득 유지 여부에 따라 몇 가지로 나눠 부릅니다. 어떤 유형을 고르느냐에 따라 필요한 자산 규모가 몇 배씩 달라집니다.
| 유형 | 방식 | 특징 |
|---|---|---|
| 린 파이어(Lean FIRE) | 최소 생활비로 은퇴 | 목표 자산이 작지만 지출 여유가 거의 없음 |
| 팻 파이어(Fat FIRE) | 지금 수준 이상의 소비 유지 | 목표 자산이 커서 고소득이 아니면 달성까지 오래 걸림 |
| 바리스타 파이어(Barista FIRE) | 파트타임 등 일부 소득 + 자산 인출 | 건강보험·생활비 일부를 근로소득으로 메워 부담이 줄어듦 |
| 코스트 파이어(Coast FIRE) | 노후 자금은 미리 확보, 이후엔 생활비만 벌기 | 추가 저축 압박이 사라지지만 당장 은퇴는 아님 |
파이어족 달성 조건: 목표 자산 계산법
목표 금액은 막연히 “10억”처럼 정하지 말고 은퇴 후 연간 지출에서 거꾸로 계산합니다. 많이 쓰는 기준이 4% 법칙입니다. 1994년 윌리엄 벤젠(William Bengen)이 미국 과거 수익률로 30년 동안 자산이 바닥나지 않은 인출률을 분석했고, 1998년 트리니티 대학 연구가 이를 널리 알렸습니다.
- 은퇴 후 한 달 생활비를 정합니다. 주거비, 보험료, 식비, 여행·취미비, 경조사비까지 넣습니다.
- 12를 곱해 연간 지출을 구합니다. 월 200만 원이면 연 2,400만 원입니다.
- 인출률로 나눕니다. 4%면 2,400만 원 ÷ 0.04 = 6억 원, 3.5%면 약 6억 8,600만 원, 3.25%면 약 7억 3,800만 원입니다.
- 현재 자산과 월 저축액, 예상 수익률로 목표까지 걸리는 기간을 계산합니다.
4% 법칙은 세금과 수수료를 반영하지 않았고, 미국 시장의 과거 수익률을 바탕으로 합니다. 은퇴 기간이 40~50년이면 3.25~3.5% 정도로 낮춰 잡으라는 분석이 많습니다. 30대 후반에 은퇴한다면 이 보수적인 숫자를 쓰는 편이 현실적입니다.
목표 자산에는 당장 생활비로 쓸 수 없는 돈을 빼야 합니다. 실제로 사는 집, 55세 이후에야 연금으로 받을 수 있는 연금저축·IRP 잔액은 인출 가능한 자산과 따로 계산해야 계획이 틀어지지 않습니다. 연금계좌의 세제 혜택과 제약은 연금저축펀드 단점과 장점 비교에 정리해 두었습니다.
파이어족 장점
가장 큰 장점은 시간에 대한 선택권입니다. 국가데이터처가 2026년 8월 발표한 고령층 부가조사에 따르면, 가장 오래 다닌 일자리를 그만둔 평균 나이는 53.0세였습니다. 반면 희망 근로 연령은 평균 73.6세로, 많은 사람이 원치 않는 시점에 주된 일자리를 떠나고 있습니다. 파이어를 준비해 둔 사람은 퇴직 시점을 스스로 고를 수 있습니다.
- 건강할 때 여행, 가족, 공부, 취미에 시간을 쓸 수 있습니다.
- 준비 과정에서 지출 관리와 투자 습관이 몸에 배어, 끝까지 은퇴하지 않더라도 재무 상태가 크게 나아집니다.
- 구조조정이나 이직 실패 같은 상황에서도 버틸 수 있는 완충 자산이 생깁니다.
- 생계 걱정 없이 원하는 일을 골라 할 수 있어 바리스타 파이어로 전환하기 쉽습니다.
파이어족 문제점과 단점
파이어족 문제점은 대부분 “은퇴 기간이 길다”는 한 가지에서 나옵니다. 40세에 은퇴하면 90세까지 50년을 자산으로 버텨야 하고, 그 사이 시장·물가·제도가 몇 번이고 바뀝니다.
1. 은퇴 초반 하락장(수익률 순서 위험)
평균 수익률이 같아도 은퇴 직후 몇 년간 큰 폭락을 맞으면 낮은 가격에 자산을 팔아 생활비를 써야 합니다. 이렇게 줄어든 원금은 이후 반등장에서도 회복이 느립니다. 1~2년치 생활비를 예금이나 단기 채권으로 따로 두는 이유가 여기에 있습니다.
2. 국민연금 수령 전까지의 공백
1969년생 이후는 노령연금을 65세부터 받습니다. 조기노령연금으로 최대 5년 앞당겨 60세부터 받을 수 있지만, 1년당 6%(월 0.5%)씩 깎여 5년이면 정상 금액의 70%만 평생 받습니다. 가입기간 10년 이상이어야 하고, 일정 소득(A값)을 넘는 소득이 있으면 신청이 제한됩니다. 일찍 은퇴하면 납부 기간도 짧아 연금액 자체가 작아진다는 점도 함께 계산해야 합니다.
3. 퇴직 후 건강보험료
회사를 그만두면 가족의 피부양자가 되지 못하는 한 지역가입자로 바뀝니다. 지역가입자는 소득뿐 아니라 재산(주택, 토지 등)을 기준으로 보험료가 매겨지고, 회사가 절반을 내주던 부분도 사라집니다. 퇴직 전 18개월 중 직장가입자 기간이 통산 1년 이상이면 임의계속가입을 신청해 최대 36개월 동안 직장 시절 수준의 보험료를 낼 수 있습니다. 최초 지역보험료 고지서의 납부기한에서 2개월이 지나기 전에 신청해야 하므로 기한을 놓치지 않아야 합니다.
4. 물가와 의료비
지금 월 200만 원으로 충분해도 20년 뒤에는 같은 생활에 훨씬 많은 돈이 듭니다. 나이가 들수록 의료비 비중도 커집니다. 인출액을 매년 물가에 맞춰 올리는 계획과 실손보험 같은 대비책이 필요합니다.
5. 경력 단절과 심리적 부담
몇 년 쉬고 나면 같은 연봉으로 재취업하기 어렵습니다. 계획이 틀어졌을 때 돌아갈 길이 좁아진다는 뜻입니다. 준비 기간의 극단적인 절약이 가족과 갈등을 만들거나, 은퇴 후 소속감과 일상의 리듬이 사라져 공허함을 겪는 경우도 자주 이야기됩니다.
장점과 단점 한눈에 비교
| 구분 | 장점 | 단점·문제점 |
|---|---|---|
| 시간 | 퇴직 시점을 스스로 선택 | 40~50년의 긴 인출 기간 |
| 돈 | 지출 관리·투자 습관 형성 | 하락장, 물가, 의료비에 취약 |
| 제도 | 연금계좌 세제 혜택 활용 가능 | 국민연금 공백, 지역 건강보험료 부담 |
| 커리어 | 원하는 일만 골라 할 수 있음 | 재취업 시 경력 단절 |
| 생활 | 가족·건강·취미에 시간 투자 | 준비 기간의 과도한 절약, 은퇴 후 공허감 |
파이어족 준비 순서
- 지출 파악: 3~6개월 가계부로 실제 월 지출을 확인합니다. 고정비(주거, 통신, 보험)부터 줄이는 것이 효과가 큽니다.
- 부채 정리: 금리가 높은 대출부터 갚습니다. 은퇴 후 대출 이자는 그대로 인출액을 늘립니다.
- 저축률 높이기: 소득의 몇 %를 모으느냐가 달성 기간을 결정합니다. 연봉 협상, 이직, 부업으로 소득을 늘리는 것도 같은 효과입니다.
- 분산 투자: 개별 종목·코인 한두 개에 몰지 않고 지수형 상품, 채권, 현금으로 나눕니다. 세제 혜택 계좌를 먼저 채웁니다.
- 은퇴 후 현금 흐름 설계: 은퇴~60세, 60~65세, 65세 이후로 구간을 나눠 각 구간의 소득원(자산 인출, 연금계좌, 국민연금)을 정합니다.
- 시험 운영: 은퇴 전 1년 정도는 계획한 생활비만으로 살아 보며 예산이 현실적인지 확인합니다.
세액공제를 받으며 노후 자금을 모을 수 있는 계좌는 IRP 계좌 가입조건과 장단점에서 확인할 수 있습니다. 다만 연금계좌는 55세 전에 꺼내면 세제 혜택이 줄어드니, 조기 은퇴 초반 생활비는 일반 계좌로 따로 준비해야 합니다.
자주 묻는 질문
파이어족 목표 금액은 얼마인가요?
연간 생활비의 25배가 기본이고, 조기 은퇴라면 약 29~31배로 잡는 편이 안전합니다. 월 200만 원을 쓴다면 6억~7억 원대입니다. 참고로 수익 없이 현금 5억 원만 쓰면 월 200만 원씩 250개월, 약 20년 10개월이면 바닥납니다.
파이어족이 실패하는 가장 흔한 이유는 무엇인가요?
은퇴 후 지출을 낮게 잡거나, 은퇴 직후 하락장에서 자산을 팔게 되는 경우가 많습니다. 건강보험료와 물가 상승을 계산에서 빼먹는 것도 흔한 원인입니다.
파이어족도 국민연금을 내야 하나요?
소득이 없으면 의무 가입 대상이 아닐 수 있지만, 가입기간이 짧으면 연금액이 줄고 10년 미만이면 노령연금을 받을 수 없습니다. 임의가입으로 납부를 이어갈 수 있는지 국민연금공단에서 확인해 보세요.
4% 법칙은 한국에서도 그대로 쓸 수 있나요?
미국 주식·채권의 과거 수익률과 30년 은퇴를 가정한 기준이라 그대로 적용하기는 어렵습니다. 투자 자산 구성, 세금, 은퇴 기간을 반영해 3%대 초중반으로 낮춰 계산하는 것이 보수적입니다.
2026년 10월 기준 국민연금공단의 조기노령연금 안내, 국민건강보험 임의계속가입 제도, 국가데이터처 2026년 5월 고령층 부가조사 발표 내용을 확인해 정리했습니다.